
Fixrate forklarer
Kannibalisering – Kostnaden ved organisk vekst
Kort fortalt
Når en bank henter nye innskudd med bedre rente i et marked der den allerede har mange kunder, treffer tilbudet også kundene den har. Deler av porteføljen prises opp uten at det gir banken én eneste ny krone – og de nye innskuddene ender opp med å koste vesentlig mer enn tilbudsrenten alene skulle tilsi. Jo bedre rente banken tilbyr, desto flere av de eksisterende kundene benytter seg av den – og desto høyere blir merkostnaden.
Regelen er enkel: Den totale merkostnaden er summen av det banken betaler ekstra for å hente de nye pengene, og det den betaler ekstra for å reprise innskuddene den allerede hadde. Reprises like mange kroner som banken henter inn, dobles derfor merkostnaden – og da er markedsføring og rådgivernes tid ikke engang regnet med. Skal banken vokse uten kannibalisering, må den derfor hente innskudd der egne kunder ikke er – og Fixrate er en slik kanal.
Husk dette
- Bedre rente treffer også egne kunder
- Reprising spiser av innskuddsmarginen uten å tilføre nye midler
- De nye innskuddene koster mer enn tilbudsrenten
- Bankens egne kunder er i all hovedsak ikke på Fixrate – der kan banken vokse uten kannibalisering
Innhold
Innskuddsmarginen er verdt å beskytte
Vekst i eget marked = kannibalisering = dyrere penger
- Hva koster de nye pengene egentlig?
Hvordan vokse uten kannibalisering?
Vekst uten kannibalisering – med Fixrate
Konklusjon: Hent innskuddene der egne kunder ikke er
Mer innsikt fra Fixrate
Kannibalisering kan oppstå på begge sider av balansen. Her ser vi på innskuddene – nærmere bestemt hva som skjer når banken forsøker å skape innskuddsvekst i et marked den allerede har en god markedsandel i.
Innskuddsmarginen er verdt å beskytte
Innskudd er den viktigste finansieringskilden for de fleste sparebanker. Hos de lokale sparebankene dekker innskuddene typisk 75–95 % av utlånene på egen balanse. Innskudd er normalt billigere enn finansiering i kapitalmarkedet. Forskjellen – innskuddsmarginen – er verdt å ta vare på, ikke minst fordi få bytter bank for innskuddsrenten alene. Det er også det som gjør kannibalisering vondt: Pengene ville blitt liggende uansett. Hver krone banken betaler mer for innskudd den allerede har, er en krone den ikke trengte å bruke – og den spiser av innskuddsmarginen.
Innskuddene i små og mellomstore banker kommer i hovedsak fra person- og SMB-markedet, med bruks- og sparekonti som de vanligste produktene. Bedriftskundene er stort sett lokale, og de større er som regel utenfor rekkevidde: De holder til et annet sted, trenger en storbank som hovedbank, og plasserer beløp som er større enn en mindre bank kan ta imot fra én kunde – eller enn kunden vil legge i én mindre bank.
Skal banken øke innskuddene, kan den få eksisterende kunder til å plassere mer, eller skaffe nye. Det koster ansattes tid og markedsføring. Letingen skjer i hovedsak i eget markedsområde: egne nettsider, sosiale medier, rådgivere som ringer formuende kunder, Finansportalen. Men det er begrenset hvor langt man ser fra kirkespiret – markedet har et tak.
Innenfor det taket er begge veiene dyre. Nye kunder må vinnes fra en konkurrent og kommer ikke uten bedre betingelser. Også egne kunder flytter sjelden mer over uten å få bedre betalt. Banken har ingen kanal som skiller nye fra gamle – sikter den tilbudet mot nye kunder, får de gamle det likevel med seg. Så hva skjer når banken jakter på mer innskudd der den treffer sine egne kunder?

Vekst i eget marked = kannibalisering = dyrere penger
Svaret er at tilbudet virker – på alle. De nye kundene og innskuddene kommer, og det er lett å kalle satsingen en suksess. Men flere av de gamle takker også ja til bedre rente. Dermed prises deler av den eksisterende porteføljen opp, uten at det gir banken én eneste ny krone – og det nye volumet koster mer enn bare renten på innskuddene.
La oss regne på det
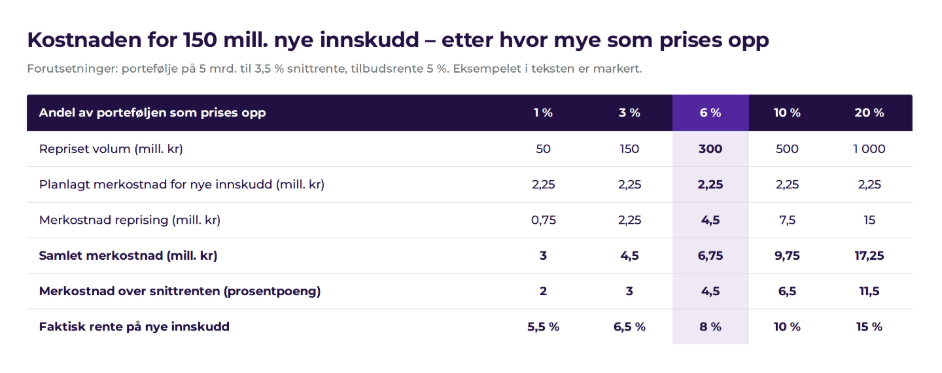
En bank ønsker å øke innskuddsvolumet med 150 mill., fra 5 mrd. til 5,15 mrd. Banken betaler i snitt 3,5 % rente på den eksisterende porteføljen. Den lanserer et nytt produkt – for eksempel fastrente 12 mnd., til 5 % rente. Både nye og gamle kunder får med seg tilbudet. I eksempelet her flyttes 6 % av de eksisterende innskuddene – 300 mill. – over til den nye renten.
5 % rente på 150 mill. gir en rentekostnad på 7,5 mill. i året. Sammenlignet med snittrenten på 3,5 % er det en merkostnad på 1,5 prosentpoeng for å skaffe de nye pengene, altså 2,25 mill.
De 300 mill. som før fikk 3,5 % rente i snitt, får nå 5 % rente. Disse koster også banken 1,5 prosentpoeng mer, altså 4,5 mill. i året, uten at det har kommet én ny innskuddskrone til banken.
Hva koster de nye pengene egentlig?
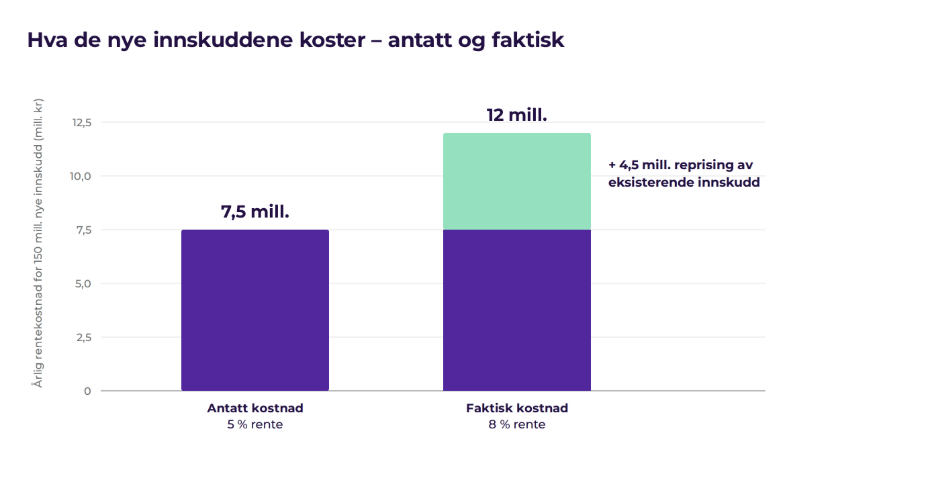
I utgangspunktet skulle de nye pengene koste banken 5 % rente. I praksis koster de 8 %. Det er marginalkostnaden: det hver ny innskuddskrone koster når reprisingen av eksisterende innskudd regnes med. Sagt på en annen måte: Banken må ikke ut med 1,5 prosentpoeng mer enn snittrenten for de nye kronene, men 4,5 prosentpoeng mer – en merkostnad på 6,75 mill. i stedet for 2,25 mill. – tre ganger så mye som tilbudsrenten alene tilsier. Og da har vi bare regnet på renten; markedsføringen, rådgivernes tid og øvrige kostnader ved å hente kundene kommer i tillegg. Alt går rett på marginen.
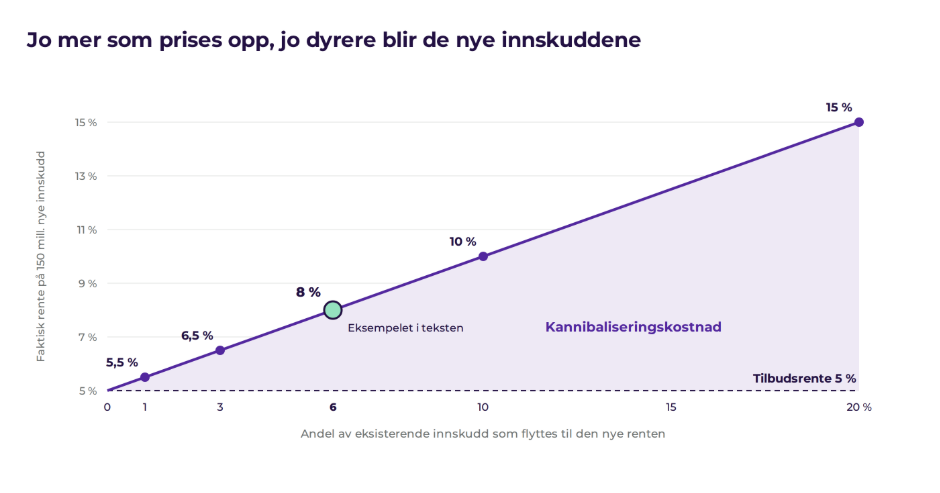
Reprisingen er ofte en betydelig del av kostnaden ved vekst i eget marked. Og jo bedre rente banken tilbyr, desto større er sjansen for at flere eksisterende kunder benytter tilbudet. Som tabellen under viser, skal det ikke mye til: Banken regnet med en merkostnad på 1,5 prosentpoeng, altså 2,25 mill., for de nye pengene. Reprises bare 3 % av porteføljen, koster reprisingen like mye – 2,25 mill. ekstra – og merkostnaden er doblet til 3 prosentpoeng. Regelen er enkel: Reprises like mange kroner som banken henter i nye innskudd, dobles merkostnaden – uansett hvor stor banken er.
Hvordan vokse uten kannibalisering?
Banken kan vokse uten å kannibalisere egen portefølje på to måter: lage produkter som ikke er aktuelle for kundene den allerede har, eller etablere seg i nye kundesegmenter og markedsområder. Begge grepene krever mye intern tid, ressurser og markedsføring – og gir ingen garanti for at veksten blir lønnsom.
Banken kan også hente finansiering i kapitalmarkedet ved å utstede sertifikater og obligasjoner, der kjøperne typisk er rentefond og institusjonelle investorer. Det løser finansieringsbehovet, men gir ikke høyere innskuddsdekning.
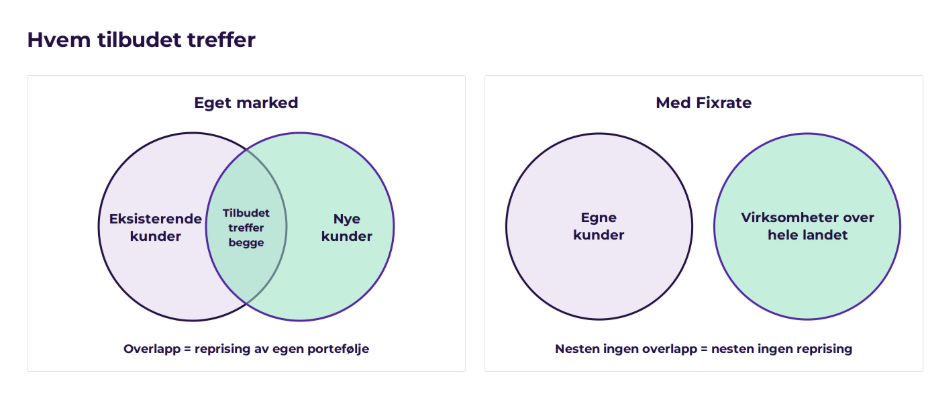
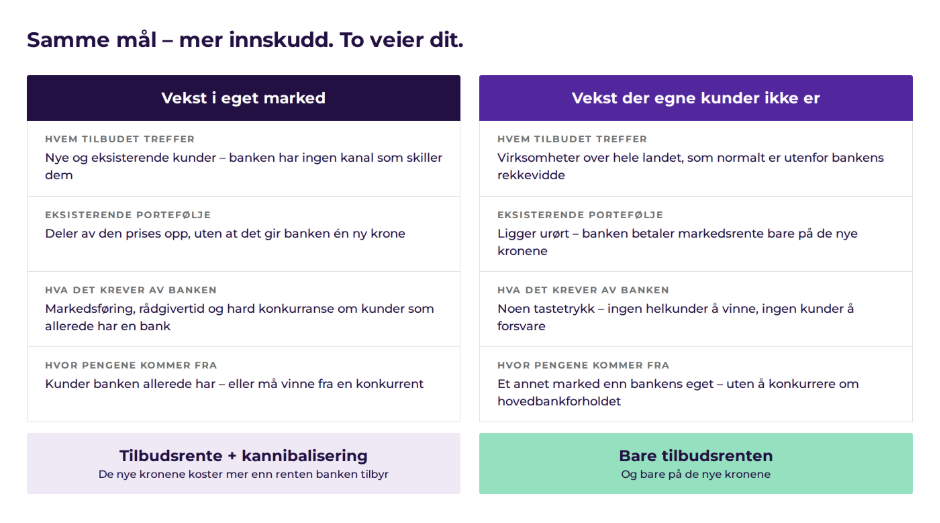
Skal banken unngå kannibalisering, må den hente innskudd der egne kunder ikke er. Det finnes ikke noe slikt sted i eget marked. Men det finnes kanaler utenfor – og Fixrate er laget for nettopp dette.
Vekst uten kannibalisering – med Fixrate
Med Fixrate når banken virksomheter som ønsker å spre innskuddene sine på flere banker – bedrifter, organisasjoner og offentlig sektor, fra hele landet og på tvers av næringer. Det er nettopp de kundene som normalt er utenfor bankens rekkevidde. Hovedbankforholdet til en stor virksomhet er ofte for stort for en lokal eller regional bank – på begge sider av balansen. Men virksomheten trenger ikke bytte hovedbank for å plassere hos flere: Den sprer gjerne deler av likviditeten, for bedre rente og for å redusere konsentrasjonsrisikoen mot én bank, og for offentlig sektor er slik spredning ofte et krav i finansreglementet. Banken trenger dermed ikke hovedbankforholdet for å få del i kundens likviditet – den byr bare på den andelen den vil ha.
Dermed kan banken fylle på innskuddsdekningen uten å røre prisen på innskuddene den allerede har. Banken betaler markedsrente og porteføljehonoraret til Fixrate på de nye kronene – men bare på dem. Resten av porteføljen ligger urørt. I regneeksempelet over betyr det at de 150 millionene koster rundt 5,1 % i stedet for 8 %, dersom markedsrenten på Fixrate er den samme som tilbudsrenten på 5 %, og innskuddene er på 20–49 mill. kroner hver. Da kommer porteføljehonoraret på 0,104 % i tillegg til renten.
Kan det oppstå kannibalisering på Fixrate også? På sikt, ja – en kunde som har plassert hos banken én gang, ser også bankens neste annonse. Men mekanismene som driver reprisingen i eget marked, er svakere her. Vil kunden flytte pengene til et bedre tilbud – hos samme bank eller en annen – må den si opp innskuddet og vente ut oppsigelsestiden, og da er det ikke sikkert at tilbudet fortsatt er der. Det bremser reprising, men også flytting mellom banker. Vår erfaring er at få kunder tar kontakt for å få justert renten når banken senere går ut med et bedre tilbud. Og et nytt tilbud på et annet produkt treffer gjerne andre kunder enn det forrige.
Konklusjon: Hent innskuddene der egne kunder ikke er
Henter banken innskudd i et marked der den allerede har mange kunder, prises deler av porteføljen opp. Da koster de nye kronene mer enn bare renten på dem – reprisingen av det banken allerede hadde, kommer på toppen – og går rett på innskuddsmarginen.
På Fixrate møter banken i svært liten grad sine egne kunder. Med noen tastetrykk kan den legge ut en annonse som når virksomheter over hele landet og på tvers av næringer. Det gir innskudd med lite reprising, en innskuddsportefølje som ikke er avhengig av eget markedsområde – og mer tid til å skape verdi for kundene og lønnsomhet for banken. Hva ellers som skiller Fixrate fra andre kanaler, står i «Dette skiller Fixrate fra andre innskuddskanaler». Hvem kundene er, og hvor lenge innskuddene blir stående, står i «Kundene banken når på Fixrate – og hvorfor de blir».
Mer innsikt fra Fixrate
- «Store innskudd, små banker – derfor finnes Fixrate»
- «Fem grunner til at bankene bruker Fixrate»
- «Dette skiller Fixrate fra andre innskuddskanaler»
- «Kundene banken når på Fixrate – og hvorfor de blir»
- «Risikovurdering av Fixrate»
For informasjon om hvordan banken kommer i gang med Fixrate, se Dokumentpakke for bank.
Fagbegrepene i artiklene er forklart i «Ord og begreper – Fixrate forklarer».
