
Likviditetsplasseringer
Renten opp: Har bedriften din vurdert NIBOR-konto?
Norges Bank har satt opp styringsrenten med til sammen 0,5 prosentpoeng så langt i 2026, til 4,5 %. Men tremåneders pengemarkedsrente (NIBOR 3M) har steget vesentlig mer: Fra 4,07 den 1. januar til 4,81 % i skrivende stund (per 6.10.26), en oppgang på hele 0,74 prosentpoeng.
For CFO-er og økonomisjefer som skal plassere likviditet er dette en kostbar forskjell.
NIBOR 3M og styringsrente
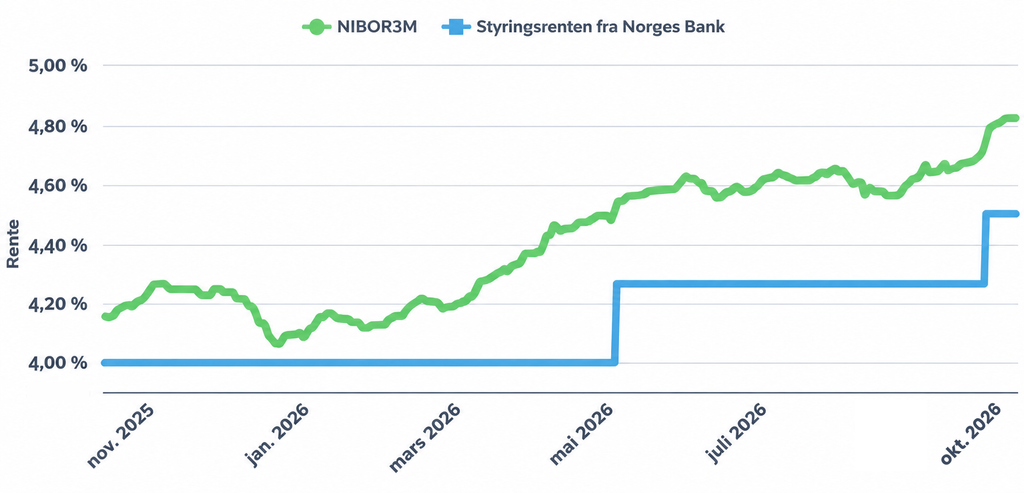
Grafen over viser utviklingen til pengemarkedsrenten i Norge (NIBOR- grønn linje) og styringsrenten fra Norges Bank (blå linje) siste 12 måneder. (NIBOR3M er videredistribuert etter lisens med NoRe.)
De fleste privatpersoner og bedrifter har innskuddskontoer med flytende rente. Her kan banken endre renten med åtte ukers varsel. Endringene skjer som regel i forbindelse med endringer i sentralbankens styringsrente.
Innskuddsrenten følger markedsrentene fra dag til dag
Det finnes imidlertid også et mindre kjent innskuddsprodukt, som er standarden blant store bedrifter og kommuner, nemlig en såkalt NIBOR-tilknyttet bankkonto.
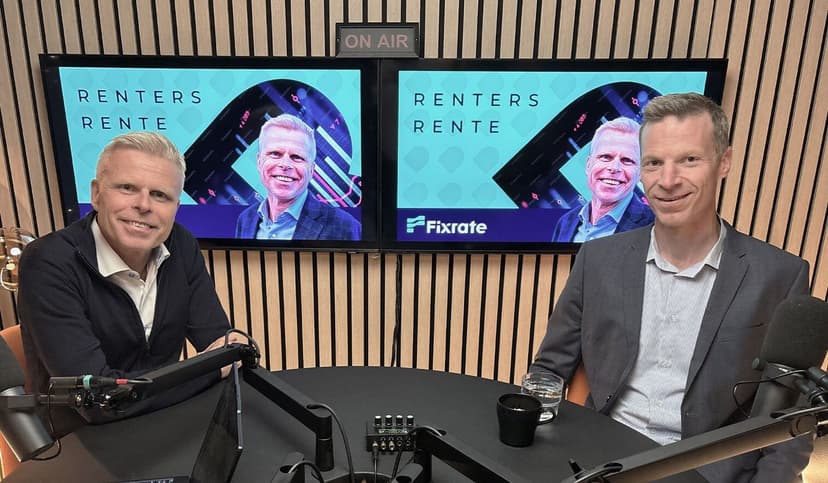
– Renten på denne kontotypen følger pengemarkedsrenten fra dag til dag, med et fast avtalt påslag, forteller Bjørn Erik Sættem, kommunikasjonssjef i Fixrate (bildet over).
Fixrate er en markedsplass for bankinnskudd og rentefond for bedrifter. I Fixrate er NIBOR-tilknyttet innskuddskonto standardproduktet. Minste innskudd er 1 million kroner.
– I år har det vært spesielt lønnsomt for våre bedriftskunder å ha penger på en slik bankkonto som følger markedsrentene fra dag til dag, siden markedsrentene har steget raskere og langt mer enn sentralbankrenten og bankenes flytende innskuddsrenter, forteller Sættem.
Han understreker at mekanismen virker begge veier, slik at i perioder med rentenedgang vil normalt en NIBOR-tilknyttet innskuddskonto raskere få en lavere rente sammenlignet med en konto med flytende rente, hvor banken må varsle renteendring åtte uker i forveien.
- I Fixrate mener vi NIBOR-tilknyttet innskuddskonto vil være det beste for kundene på lang sikt, fordi innskuddsrenten følger markedsrentene automatisk, uten at banken kan knipe inn marginer ved fremtidige renteendringer. Det er også lettere for kundene å sammenligne tilbud fra ulike banker, forteller han.
Hva får din bedrift på Fixrate i dag?
På Fixrate-plattformen konkurrerer 60 banker om dine innskudd. Med én innlogging og én KYC kan bedriften plassere penger i flere banker. Her er de beste tilbudene p.t. på NIBOR-baserte innskudd:
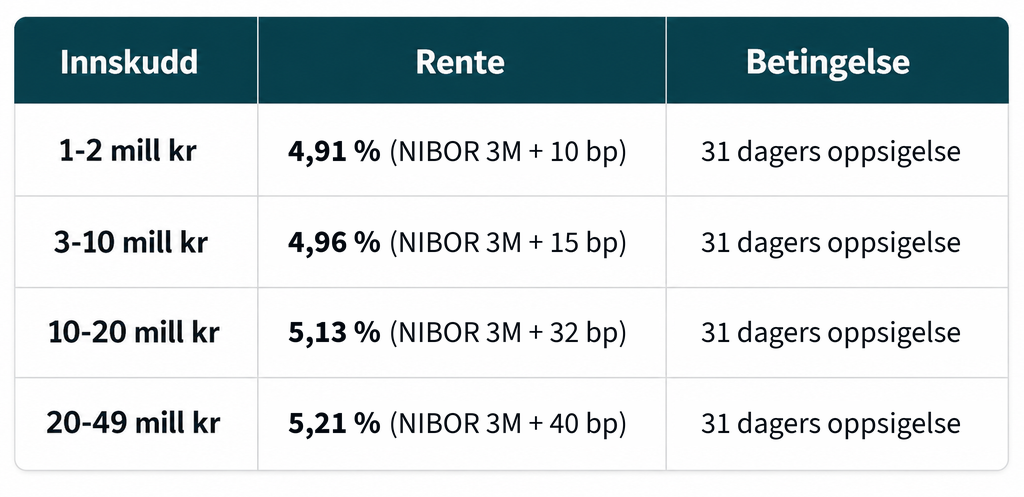
Tabell: Tallene er per 7.10.26, og baserer seg på en NIBOR 3M rente på 4,81 %.
Innskuddsrentene oppdateres automatisk i takt med utviklingen i pengemarkedsrenten (NIBOR 3M). Det betyr at du slipper å reforhandle renten, og du slipper å følge med på om banken din holder følge med markedet – fordi det er markedet som setter renten din. Påslaget eller marginen er fast.
Eksempel: Øker renteinntektene med 150.000 kr
La oss si at bedriften hvor du er CFO eller økonomisjef har 10 millioner kroner i gjennomsnittlig overskuddslikviditet gjennom året. La oss si at bedriften er kunde i Norges største bank, hvor renten på plasseringskonto for bedrifter har vært mellom 3 og 3,20 % det siste året, et snitt på ca 3,10 %. På denne kontoen er det riktignok ingen oppsigelsestid.
I Fixrate har bedriften fått en rente på NIBOR 3M pluss 30 basispunkter, som det siste året innebærer en gjennomsnittlig innskuddsrente på 4,67 %. Her må du akseptere 31 dagers oppsigelsestid.
– Forskjellen er 1,5 prosentpoeng. På 10 millioner kroner utgjør dette hele 150.000 kroner! Har bedriften for eksempel 100 ansatte, vil dette ekstra renteinntekten kunne finansiere et flott julebord for alle ansatte, kommenterer Bjørn Erik Sættem.
Det er godt betalt for en times arbeid med å registrere bedriften som kunde i Fixrate, og overføre penger til den nye banken. Merk at bedriften beholder samme hovedbank som før.
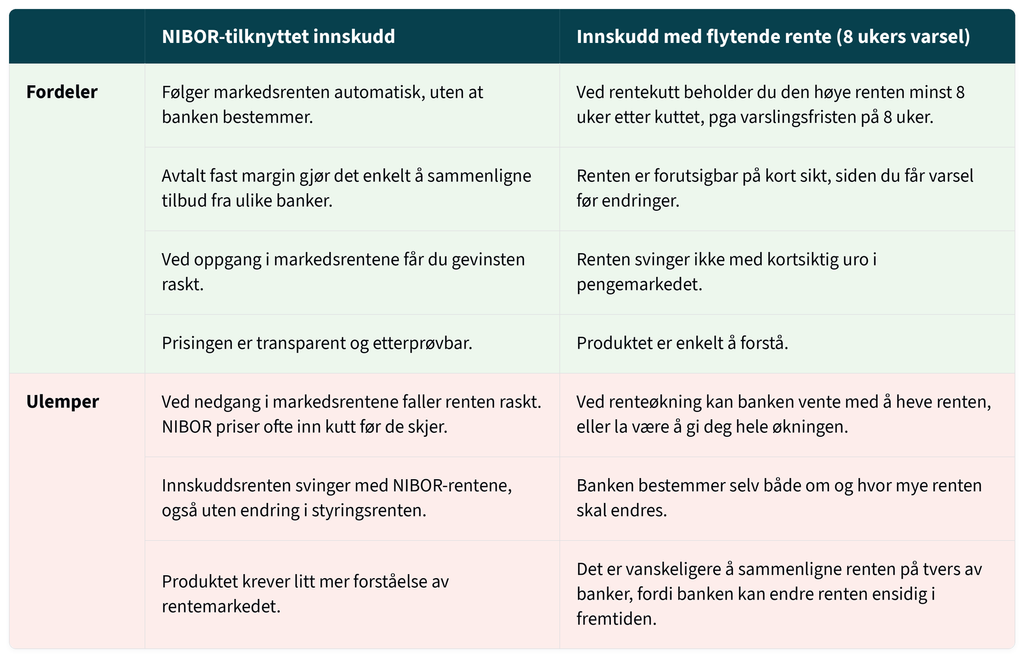
Fordeler og ulemper med de to kontotypene
Om Fixrate
Fixrate tilbyr bankinnskudd og rentefond for bedrifter og offentlige virksomheter i Norge. Vi gir kundene bankens beste renter, et bredt utvalg av rentefond, enkle prosesser og oversiktlige rapporter.
Fixrate ble etablert i 2017, og våre kunder har i dag plassertca 50 mrd kr i bankinnskudd og rentefond via Fixrate.no. Flere av Norges største bedrifter bruker Fixrate, eksempelvis Bane NOR, Hafslund, NEL, Bonheur, samt Bergen Kommune. Startup-selskaper som Strise og Two er også blant referansekundene.
Les mer om Fixrate, bankinnskudd og rentefond her.
Om denne artikkelen
Innholdet er markedsføring for Fixrate. Dette er en informasjonsartikkel som er utarbeidet for å gi en generisk og forenklet innføring om likviditetsplasseringer. Denne teksten er ikke ment å utgjøre investeringsråd eller investeringsanbefalinger, ei heller juridisk rådgivning. Personer som vurderer å investere bør søke rådgivning før eventuell investering gjøres. Husk også at historisk avkastning aldri er noen pålitelig indikator for fremtidig avkastning. Fremtidig avkastning vil blant annet avhenge av markedsutviklingen, forvalters dyktighet, verdipapirfondets risiko, samt kostnader ved kjøp, vedlikehold og salg. Avkastningen kan også bli negativ, og investert kapital kan gå tapt.
Snakk med oss
Trenger du hjelp? Vi står klar til å hjelpe deg på telefon, chat og e-post.
Vi har også supportsider med mer informasjon om hvordan løsningen fungerer og svar på vanlige spørsmål fra kunder.
Relevante kundehistorier

– Vi blir aldri rike nok til å tape penger på dårlig rente
5 min lesetid
14. Apr 2026 09:58
Havbruksselskapet Sinkaberg har til tider flere hundre millioner kroner i overskuddslikviditet. – Når du sitter med såpass store beløp, blir selv små forskjeller merkbare, uttaler Beate Skillingstad, konsernleder for økonomi i Sinkaberg – som plasserer likviditet via Fixrate.
Bonheur ASA: 178 år med innovasjon – bruker bankinnskudd og rentefond via Fixrate
5 min lesetid
26. Jan 2026 10:23
Fra seilskip til havvind – Bonheur ASA har alltid ligget i forkant av utviklingen. Det tradisjonsrike Fred. Olsen-selskapet har vært innskuddskunde i Fixrate siden 2018. Nå har selskapet også tatt i bruk rentefond. - Enkelt og lønnsomt, uttaler visedirektør for finansavdelingen.
Slik styrer Bane NOR milliardene
5 min lesetid
05. Sep 2025 12:54
Sven Erik Pløen leder finansavdelingen i Bane NOR, et konsern med over 5.000 ansatte og totale investeringer på 20 mrd kr i fjor. Konsernet bruker Fixrate til å plassere likviditetsoverskudd.
