
Foreslår NIBOR-tilknyttede innskudd og boliglån for private
Skrevet av Team Fixrate
09. Oct 2026 09:00
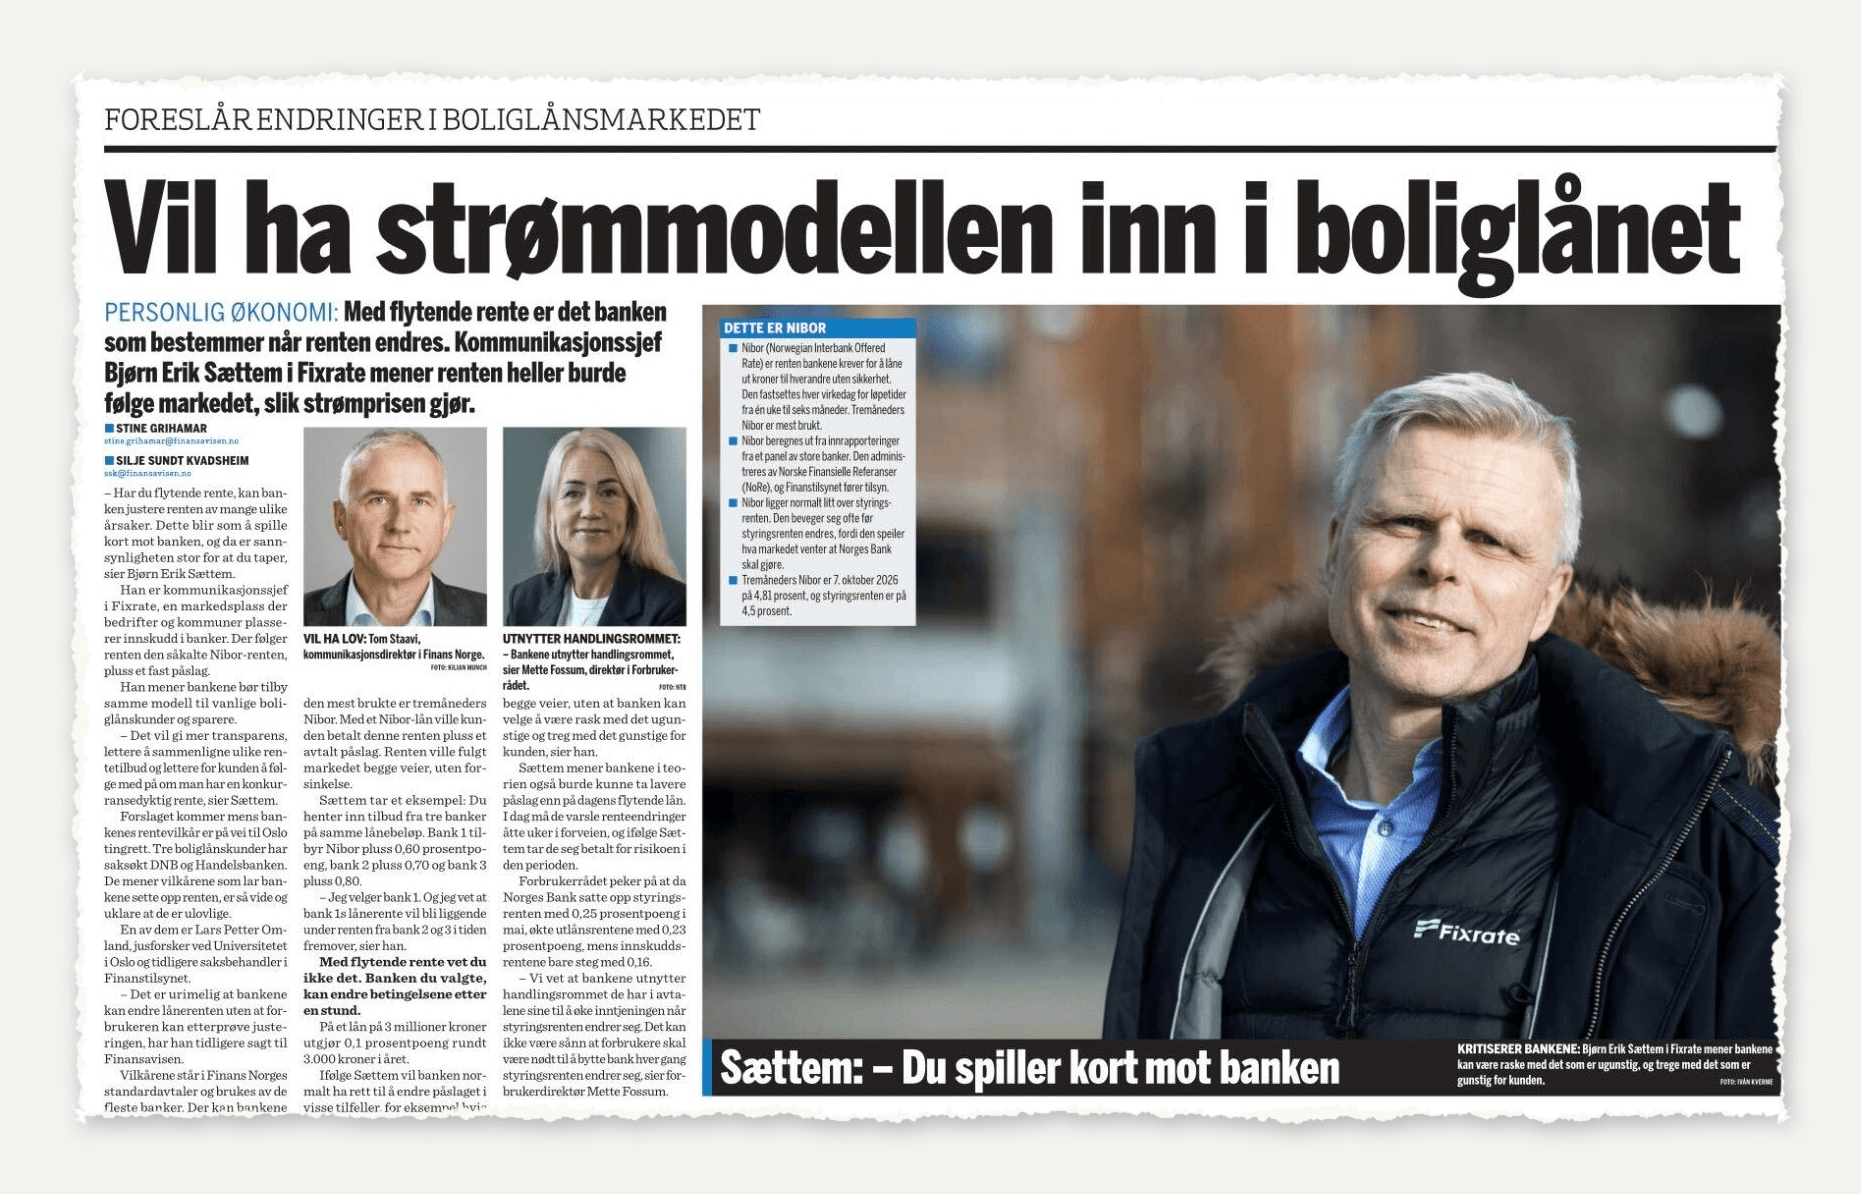
I Fixrate er NIBOR-tilknyttet bankinnskudd standardproduktet for alle våre bedriftskunder. Det er på tide at privatkundene også får denne muligheten, både på innskudd og boliglån, uttaler vi i Finansavisen.
I Finansavisen den 9. oktober 2026 tar vår kommunikasjonssjef Bjørn Erik til orde for at «strømmodellen» bør inn i boliglånet og sparekontoen: rente knyttet til NIBOR, pluss et fast påslag.
Argumentene våre er:
-
Mer transparens i rentesettingen til banken, siden renten følger markedet begge veier, uten forsinkelse.
-
Det blir enklere for kundene å sammenligne ulike rentetilbud og lettere å følge med på om man har en konkurransedyktig rente.
-
Det blir vanskeligere for banken å gi kundene gradvis dårligere rente, siden marginen er fast.
Det betyr ikke at alle bør ha Nibor-lån, men det bør finnes et tredje valg ved siden av flytende og fast rente, understreker Sættem.
Renten endres "inntil"
Rundt 96 prosent av norske boliglån har flytende rente. Det betyr at banken kan endre renten av mange ulike grunner – og kunden har lite innsyn i hvorfor, skriver avisen.
Sættem peker på et tydelig mønster. Når Norges Bank hever styringsrenten, varsler bankene raskt at de vil øke utlånsrenten - og med like mye som styringsrenten økte med - mens innskuddsrenten økes med "inntil" samme nivå. Og vice versa.
Ifølge Forbrukerrådet økte bankene utlånsrentene med 0,23 prosentpoeng etter rentehevingen i mai, mens innskuddsrentene bare steg med 0,16, skriver Finansavisen.
I tillegg må bankene varsle renteendringer åtte uker i forveien. Den risikoen tar de seg betalt for i påslaget.
Støtte fra Forbrukerrådet og foreslått av Finans Norge
Forbrukerrådet mener dagens vilkår gir bankene for stor frihet og kundene for liten forutsigbarhet. Direktør Mette Fossum sier til Finansavisen at Fixrates forslag kan være et alternativ til dagens flytende rentevilkår, og viser til Finland, der boliglånsrenten består av Euribor pluss en fast margin banken ikke kan endre i lånets løpetid.
Finans Norge har på sin side bedt myndighetene utrede en lov om hvordan bankene kan endre lånerenten, og har spilt inn referanserentelån som én av tre modeller.
